سعر الشراء للصنف مش هو نفس تكلفة تحضيره. عشان تقارن الأسعار بوضوح، ابدأ بوصفة ومقادير ثابتة، واستخدم أسعار مشترياتك الفعلية، وبعدها راجع المصاريف الأخرى اللي لازم تغطيها مبيعات المطعم.
ثبّت الوصفة والكمية الأول
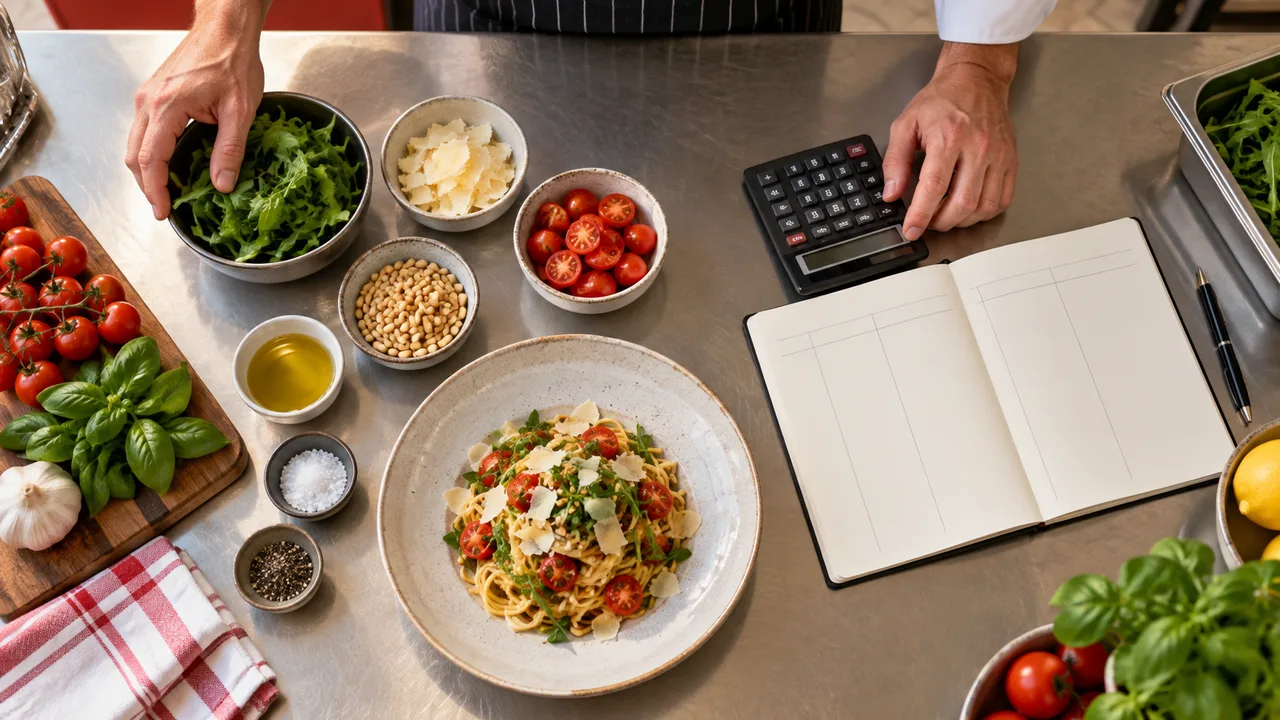
اكتب مكونات كل حصة بالكميات اللي المطبخ بيستخدمها فعلًا، وحدد حجم التقديم وطريقة التحضير. لو المقادير بتختلف من عامل للتاني، حساب التكلفة هيختلف حتى لو سعر الشراء ثابت.
راجع الوصفة عند تغيير المورد أو حجم العبوة أو طريقة التقديم. استخدم وحدة قياس ثابتة، وحوّل الكميات الكبيرة إلى تكلفة الجزء اللي يدخل في طبق واحد.
اجمع تكلفة المكونات لكل حصة
- سجّل سعر الشراء والكمية الصالحة للاستخدام لكل مكوّن.
- احسب تكلفة المقدار الموجود في الوصفة بدل استخدام سعر العبوة كاملة.
- اجمع المكونات والصلصات والزينة اللي بتدخل في التقديم المعتاد.
- استخدم مثالًا واحدًا للوصفة نفسها عشان المقارنة تفضل عادلة.
ما توقفش عند تكلفة المكونات
راجع الهدر أو الأجزاء غير القابلة للاستخدام، ومواد التعبئة لو الصنف بيتباع سفري أو دليفري. حسب طريقة حساب مطعمك، قد تحتاج تراجع كمان العمالة والتكاليف التشغيلية والرسوم المرتبطة بقنوات البيع.
تكلفة الطعام وحدها لا تمثل كل مصاريف النشاط، ومش كل المصروفات تنفع تتوزع على صنف بنفس الطريقة. استخدم سجلاتك واسأل المحاسب عن التصنيف المناسب لحسابات منشأتك.
افهم المعادلة كمثال، مش كسعر إلزامي
لو حبيت تختبر نسبة تكلفة مكونات افتراضية، المعادلة الحسابية هي: تكلفة المكونات ÷ النسبة المفترضة = سعر بيع ناتج عن هذه النسبة. مثلًا، ٤٨ جنيهًا ÷ ٠٫٣٠ = ١٦٠ جنيهًا. ده مثال حسابي فقط؛ النسبة المختارة هنا مش توصية أو معيارًا لازمًا لكل مطعم.
السعر النهائي يحتاج مقارنة بباقي المصاريف، وحجم الحصة، وأسعارك المعتمدة، وطريقة البيع. ما تعتمدش على معادلة واحدة قبل ما تتأكد إن الحساب مناسب لتكاليفك وسياسات التسعير في منشأتك.
حدّث الحساب لما الأسعار أو الوصفة تتغير
حدد موعدًا دوريًا لمراجعة أسعار الموردين والأوزان والمكونات، وراجع الصنف فور تغيير وصفته أو عبواته. احتفظ بتاريخ آخر تحديث عشان تعرف مصدر الرقم اللي بنيت عليه قرارك.
بعد تثبيت السعر، تأكد إنه ظاهر بنفس القيمة في المنيو والفروع والقنوات المقصودة. وأي تغيير في الأسعار أو الضرائب أو المحاسبة راجعه مع المختص المسؤول عن منشأتك.